אהבת ישראל

משתמש רשום
gemgem
הודעות
81
תודות
280
נקודות
46
אשמח לדעת פרטים מנסיון אישי, מידיעה והבנה.

תיק לא מסובך לקניה דירה ראשונה - יד שניה,

ע"ס בערך 650,000 ש"ח

יש הכנסות טובות
 
אשמח לדעת פרטים מנסיון אישי, מידיעה והבנה.

תיק לא מסובך לקניה דירה ראשונה - יד שניה,

ע"ס בערך 650,000 ש"ח

יש הכנסות טובות
בעיקרון עם קצת פרוצדורה אפשר להשיג את אותם ריביות שהיועצים נותנים, ברוב המקרים.
הנקודות שבהם יותר נתקעים ויועצים בהחלט יכולים לעזור, הם:
1) להעביר מבחינת הכנסות. שים לב: לחלק מהבנקים יש קריטריונים נוספים לבחינת הכנסות, מלבד הכללים הידועים של בנק ישראל. מלבד זאת, יש הכנסות שצריכים לדעת איך לדווח עליהם. דיווח שגוי יכול לשרוף אותם בצורה שהיועץ כבר לא יכול לעזור אחרי זה. כמו גם הכנסות מסוימות שבנקים לא מכירים בהם. וד"ל.
2) שמאות. אחת הנקודות הקריטיות שבהם נופלים חלק מהאנשים.
אם מדובר באחוזים נמוכים יחסית משווי הדירה, ומדובר בקניה רגילה ולא בעסקה מורכבת, וכן ידוע לך שמבחינת ההכנסות אין בעיה, בהחלט מומלץ לנסות להגיש לבד. תוצאה טובה תהיה רק אחרי התמקחות בין 2 בנקים לפחות, רצוי יותר.

נ.ב. כל זה אמור רק במידה ויש לך הבנה מסוימת במסלולי משכנתא, ריביות, הצמדה, וכיו"ב. אחרת, אתה יכול ליפול בפח שהבנקים רוצים שתיפול בו.
 
תן לכל מומחה לטפל בנושא שלו
אל תנסה להנדס קירות
לא לחרוט ראש מנוע
ולא לטפל במשכנתאות
תשלם לבעל המקצוע (לא למי שלפני יומיים עבר קורס של עליה וכדו'...)
 
תן לכל מומחה לטפל בנושא שלו
אל תנסה להנדס קירות
לא לחרוט ראש מנוע
ולא לטפל במשכנתאות
תשלם לבעל המקצוע (לא למי שלפני יומיים עבר קורס של עליה וכדו'...)
אמת ויציב.
אבל צריך להכיר מה הדבר שצריך בעל מקצוע.
גם אני לא מנסה להנדס קירות, ובכל זאת גם אתה מסתבר לא קורא לקבלן שיפוצים בשביל לתקוע מסמר בקיר.
את ההבחנה הנ"ל לגבי משכנתאות קיבלתי מיועץ משכנתאות אמין ובעל ניסיון שנים ארוכות בתיקים קלים ככבדים,
שהוא מעצמו במקרים מסוימים ממליץ ללקוחות ללכת לבד ולחסוך כסף, כי התוצאות יהיו דומות לשלו.
ברור שברוב המקרים אין זה כך.
צודק לגמרי
במקרה שזה נראה דיי פשוט באמת אפשר ללכת לבד
אבל כן חשוב לשמוע חוות דעת קטנה מיועץ גדול, ואפילו בתשלום
 
צודק לגמרי
במקרה שזה נראה דיי פשוט באמת אפשר ללכת לבד
אבל כן חשוב לשמוע חוות דעת קטנה מיועץ גדול, ואפילו בתשלום
ברור שאני הולך ומתייעץ עם מבינים אך אני רוצה לדעת את דרכי הפעולה לחסוך וללכת לבד,
 
בעיקרון עם קצת פרוצדורה אפשר להשיג את אותם ריביות שהיועצים נותנים, ברוב המקרים.
הנקודות שבהם יותר נתקעים ויועצים בהחלט יכולים לעזור, הם:
1) להעביר מבחינת הכנסות. שים לב: לחלק מהבנקים יש קריטריונים נוספים לבחינת הכנסות, מלבד הכללים הידועים של בנק ישראל. מלבד זאת, יש הכנסות שצריכים לדעת איך לדווח עליהם. דיווח שגוי יכול לשרוף אותם בצורה שהיועץ כבר לא יכול לעזור אחרי זה. כמו גם הכנסות מסוימות שבנקים לא מכירים בהם. וד"ל.
2) שמאות. אחת הנקודות הקריטיות שבהם נופלים חלק מהאנשים.
אם מדובר באחוזים נמוכים יחסית משווי הדירה, ומדובר בקניה רגילה ולא בעסקה מורכבת, וכן ידוע לך שמבחינת ההכנסות אין בעיה, בהחלט מומלץ לנסות להגיש לבד. תוצאה טובה תהיה רק אחרי התמקחות בין 2 בנקים לפחות, רצוי יותר.

נ.ב. כל זה אמור רק במידה ויש לך הבנה מסוימת במסלולי משכנתא, ריביות, הצמדה, וכיו"ב. אחרת, אתה יכול ליפול בפח שהבנקים רוצים שתיפול בו.
תוכל בבקשה אחי היקר לפרט יותר מה לבקש ומה לבדוק, אני קיבלתי כבר אישור עקרוני מכמה בנקים אך אני רוצה יותר מידע והדרכה , תודה רבה על העינות
 
תוכל בבקשה אחי היקר לפרט יותר מה לבקש ומה לבדוק, אני קיבלתי כבר אישור עקרוני מכמה בנקים אך אני רוצה יותר מידע והדרכה , תודה רבה על העינות
1. אם האישור שקיבלת מהבנקים הוא הצעה ראשונה, תקח את שתי ההצעות הטובות ביותר. ותשלח לבנק שנתן את ההצעה השניה את ההצעה הטובה יותר מהבנק האחר, ככל שהוא יחזיר לך הצעה יותר טובה ניתן לשלוח אותה לבנק הראשון. לפי הענין תראה כמה סיבובים יש טעם לעשות, לפעמים עוד סיבוב אחד, ולפעמים גם 4 סיבובים הורידו בכל פעם עוד קצת. תלוי גם בנקודת ההתחלה. דרך אגב, אם לא הולך עם אחד מהם ניתן לעבור לבנק הבא.
2. חשוב מאוד! את ההצעות של הבנקים תשווה במה שהם קוראים 'הסל המוצע' ולא באחד מ3 סלי ברירת מחדל.
3. כאמור לעיל, אם אין לך הבנה מספיקה בתחום המסלולים השונים, מה אומר בדיוק כל אחד מהם, גש כבר עכשיו ליועץ שיסביר לך את הענין ויעזור לך לבחור את המסלול [ואולי כדאי גם להמשיך עם היועץ]. אחרת לא תדע להשוות בין הבנקים בצורה נכונה.
4. אחרי שתהיה סגור עם איזה בנק אתה הולך, תשלח לו את המסמכים של ההכנסות, חוזה וכו' כפי מה שהוא מבקש.
בהצלחה.
 
תוכל בבקשה אחי היקר לפרט יותר מה לבקש ומה לבדוק, אני קיבלתי כבר אישור עקרוני מכמה בנקים אך אני רוצה יותר מידע והדרכה , תודה רבה על העינות
תציג (אפשר בפרטי ואפשר גם בלי שם ופרטים שלך) את האישור העקרוני, בלי זה הכל סרק
 
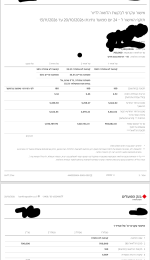
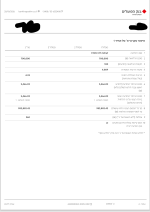
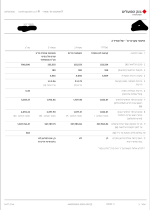
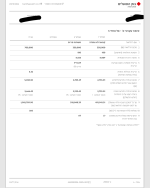
זה שלושת הסלים - סל מוצע
כל מה שהבאת לא רלוונטי, זה רק הסלים הכלליים שניתנים אוטומטית לכל אחד (ויקרים בד"כ) תביא את 'הסל המוצע' שזה מה שמציעים לך לפי התנאים האישיים שלך.

שים לב:
שזה פחות מ40% משווי הנכס (נקודה שאמורה להוזיל לך את המחיר).
וכן שכל ההלוואה רק ל15 שנה שזו סיבה נוספת שאמורה להוזיל את המחיר.
וכן בגלל שהסכום נמוך כנראה ההכנסות אינם גבוליות (שוב נקודה לטובתך)

וכן יש עוד אפשרויות להוזיל כגון לקחת סכום גדול מהנצרך ולהחזיר (פירעון מיידי) את החלק היקר ("מסלול פיתוי") ועוד
 

חברים מקוונים לאחרונה

חזור
חלק עליון
✖ ❓